
דוח טוב ללקוח עונה על שלוש שאלות בעמוד אחד: כמה כסף יש לי, איפה הוא יושב, ומה הוא עשה בתקופה האחרונה. רוב האנשים לא מקבלים דוח כזה.
מה שהם מקבלים בפועל זה ערימה. דוח שנתי מקרן הפנסיה, עוד אחד מקרן ההשתלמות, דיוור מקופת הגמל, דוח מבית ההשקעות ומכתב מחברת הביטוח על הפוליסה. כל אחד בפורמט אחר, עם תקופה אחרת ותשואה שמחושבת אחרת. אף אחד מהם לא יודע שהשאר קיימים.
התוצאה מוכרת לי מכל פגישה ראשונה: אנשים יודעים פחות או יותר כמה יש להם בפנסיה, אבל לא יודעים כמה יש להם בסך הכל, כמה מזה במניות, וכמה מזה אצל אותו גוף מנהל.
אז איך צריך להיראות דוח לקוח בעולם הפיננסי-פנסיוני? הנה החלקים שלדעתי כל לקוח צריך לקבל, עם דוגמה במבנה של הדוח שאני מוציא ללקוחות שלי. המספרים בדוגמה בדויים ולהמחשה בלבד.
1. מאזן נכסים: כל הכסף במספר אחד
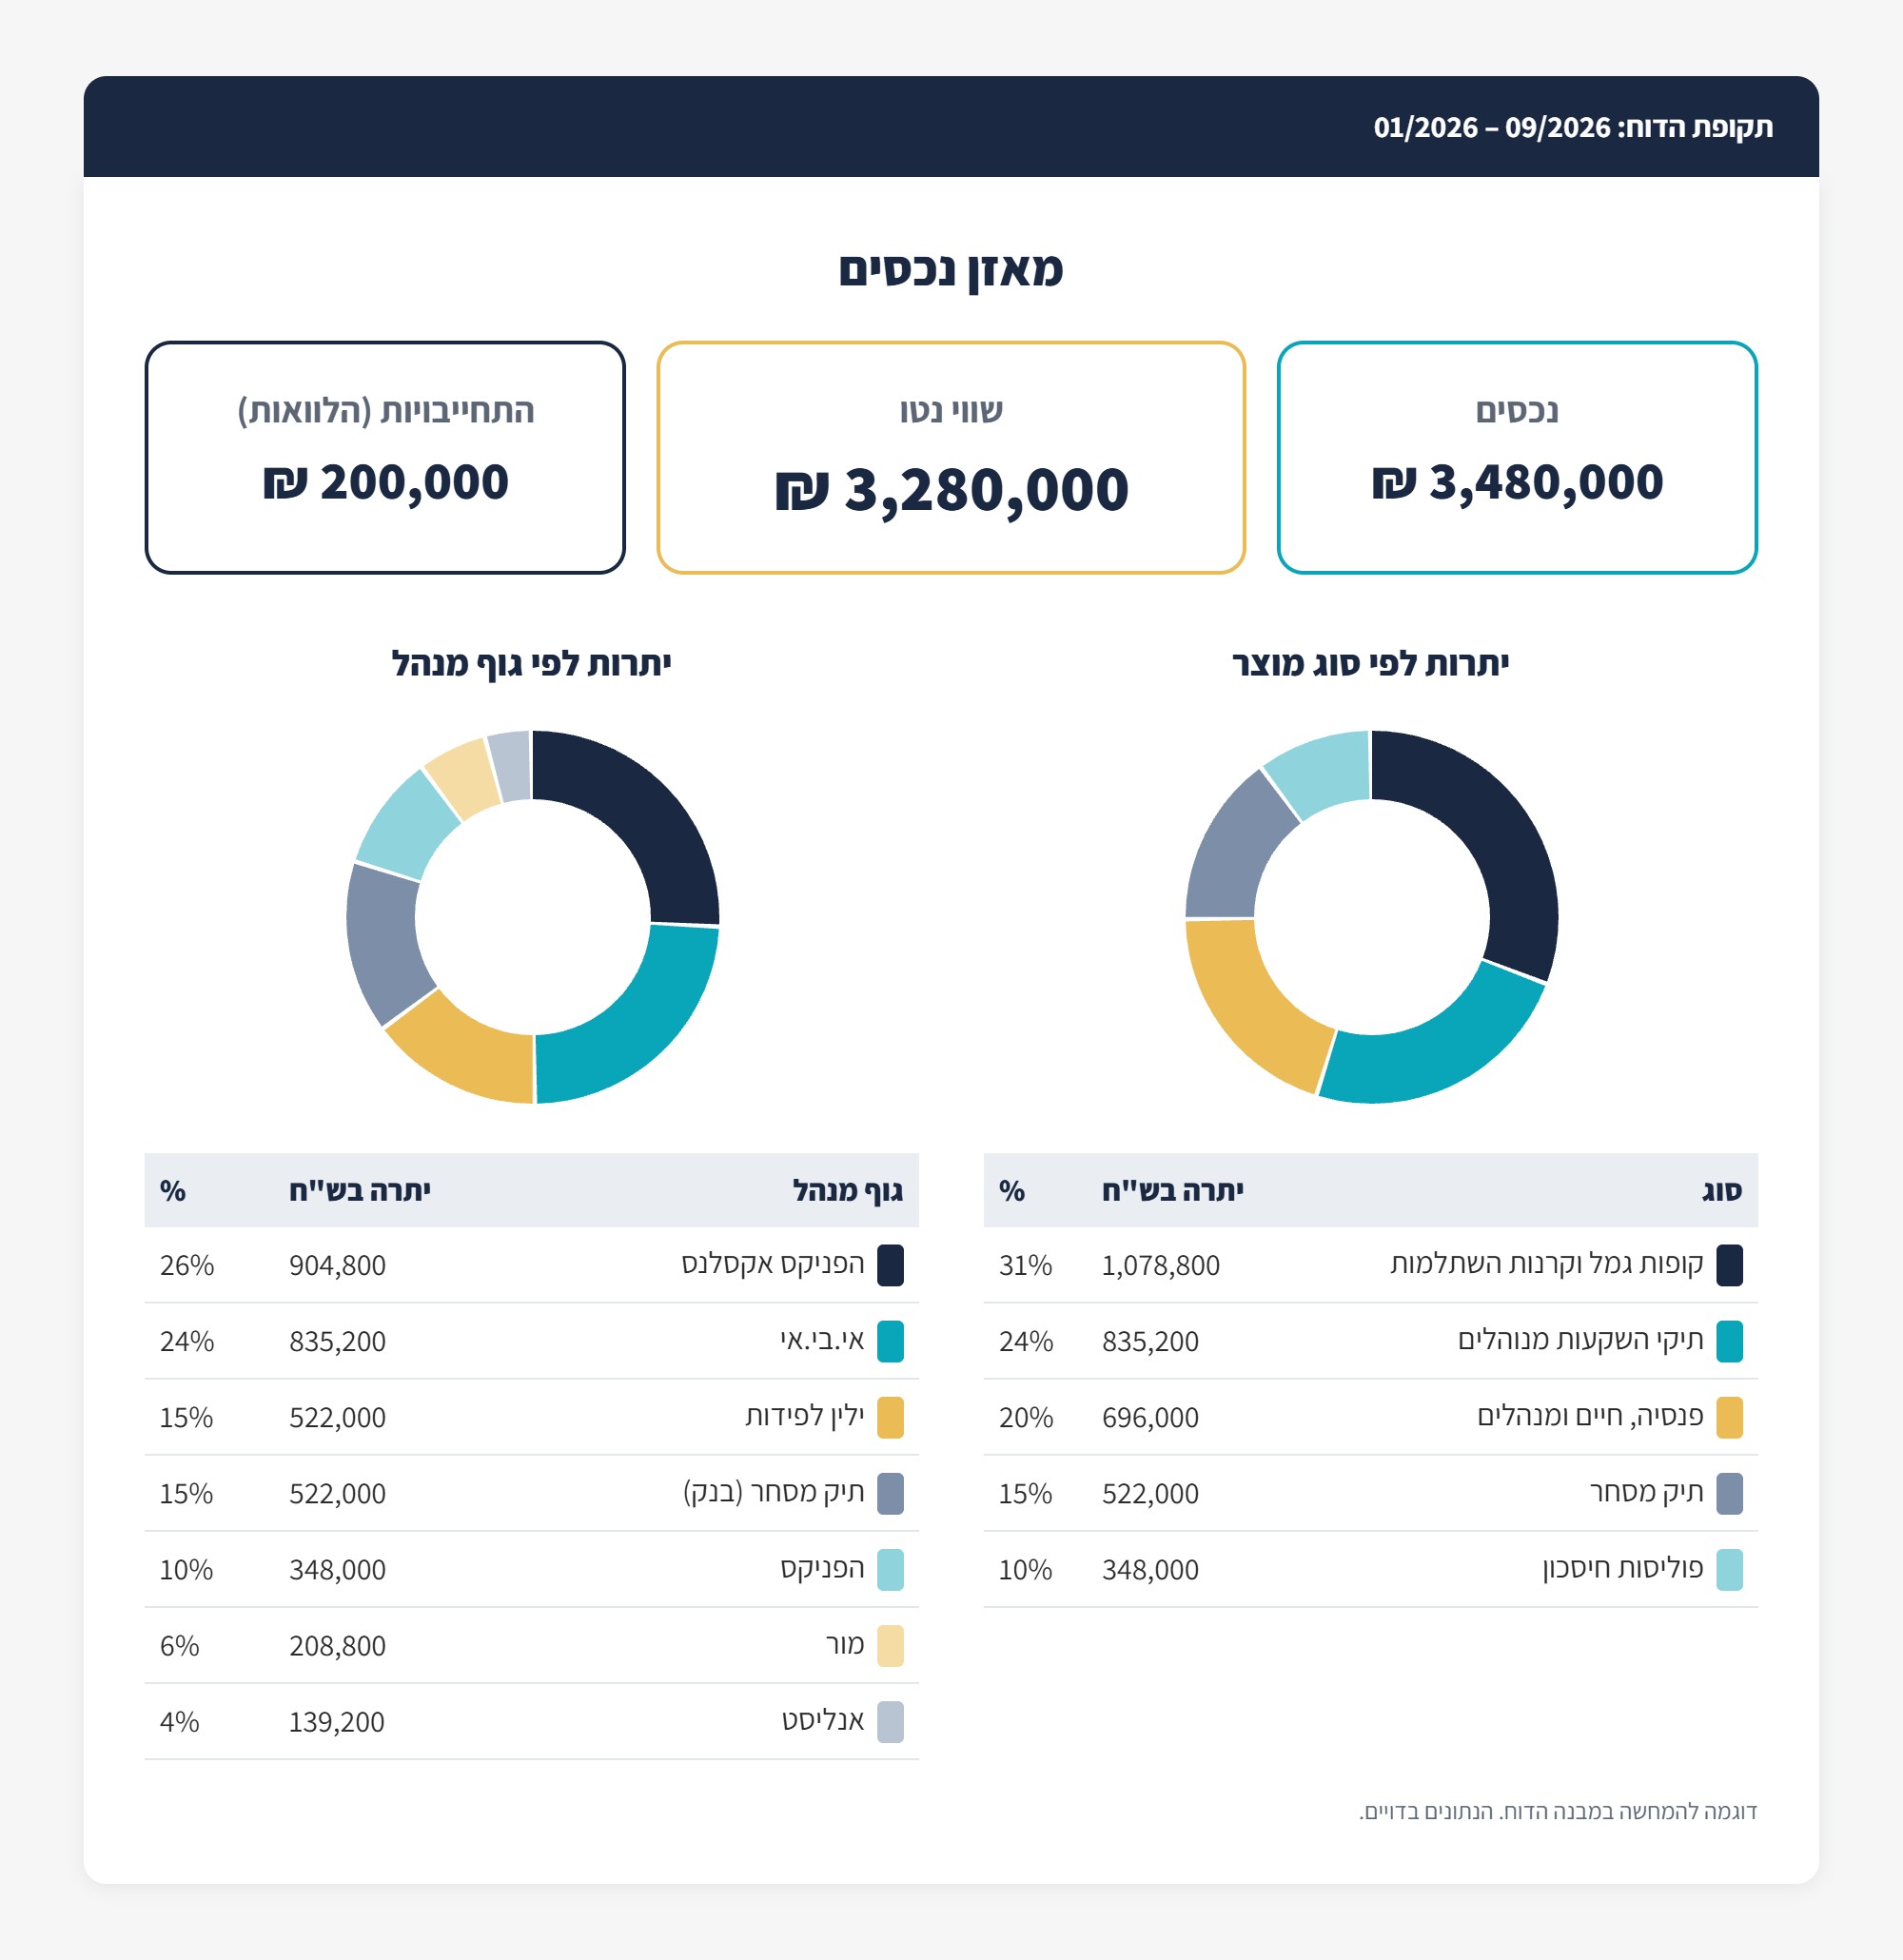
העמוד הראשון צריך להראות שלושה מספרים: נכסים, התחייבויות ושווי נטו. זה המספר שממנו מתחילים כל שיחה על תכנון, ורוב האנשים מעולם לא ראו אותו כתוב.
בדוגמה: נכסים של 3.48 מיליון ש"ח, הלוואות של 200 אלף ש"ח, ושווי נטו של 3.28 מיליון ש"ח. הלוואה שלקחתם מקרן ההשתלמות או מהפוליסה לא מופיעה תמיד בדוח של הגוף, אבל היא חלק מהתמונה.
למה זה חשוב: החלטות על פרישה, על רישום משכנתא או על שינוי מסלול מתקבלות מול התמונה המלאה, לא מול מוצר בודד.
2. איפה הכסף יושב, ואצל מי
אותו כסף צריך להופיע פעמיים: פעם לפי סוג מוצר ופעם לפי הגוף שמנהל אותו. כל פילוח עונה על שאלה אחרת.
לפי סוג מוצר. כאן רואים נזילות ומיסוי. קרן פנסיה וקרן השתלמות הן לא אותו כסף, גם אם הן מושקעות באותו מסלול.
לפי גוף מנהל. כאן רואים ריכוזיות. בדוגמה, חצי מהכסף נמצא אצל שני גופים. זה לא בהכרח רע, אבל זו צריכה להיות החלטה שקיבלתם במודע, לא משהו שקרה לבד.
שימו לב שהפניקס והפניקס אקסלנס מופיעים בנפרד, אבל שניהם חלק מאותה קבוצה. דוח טוב עוזר לראות גם את זה.
3. תשואה אחת לכל התיק
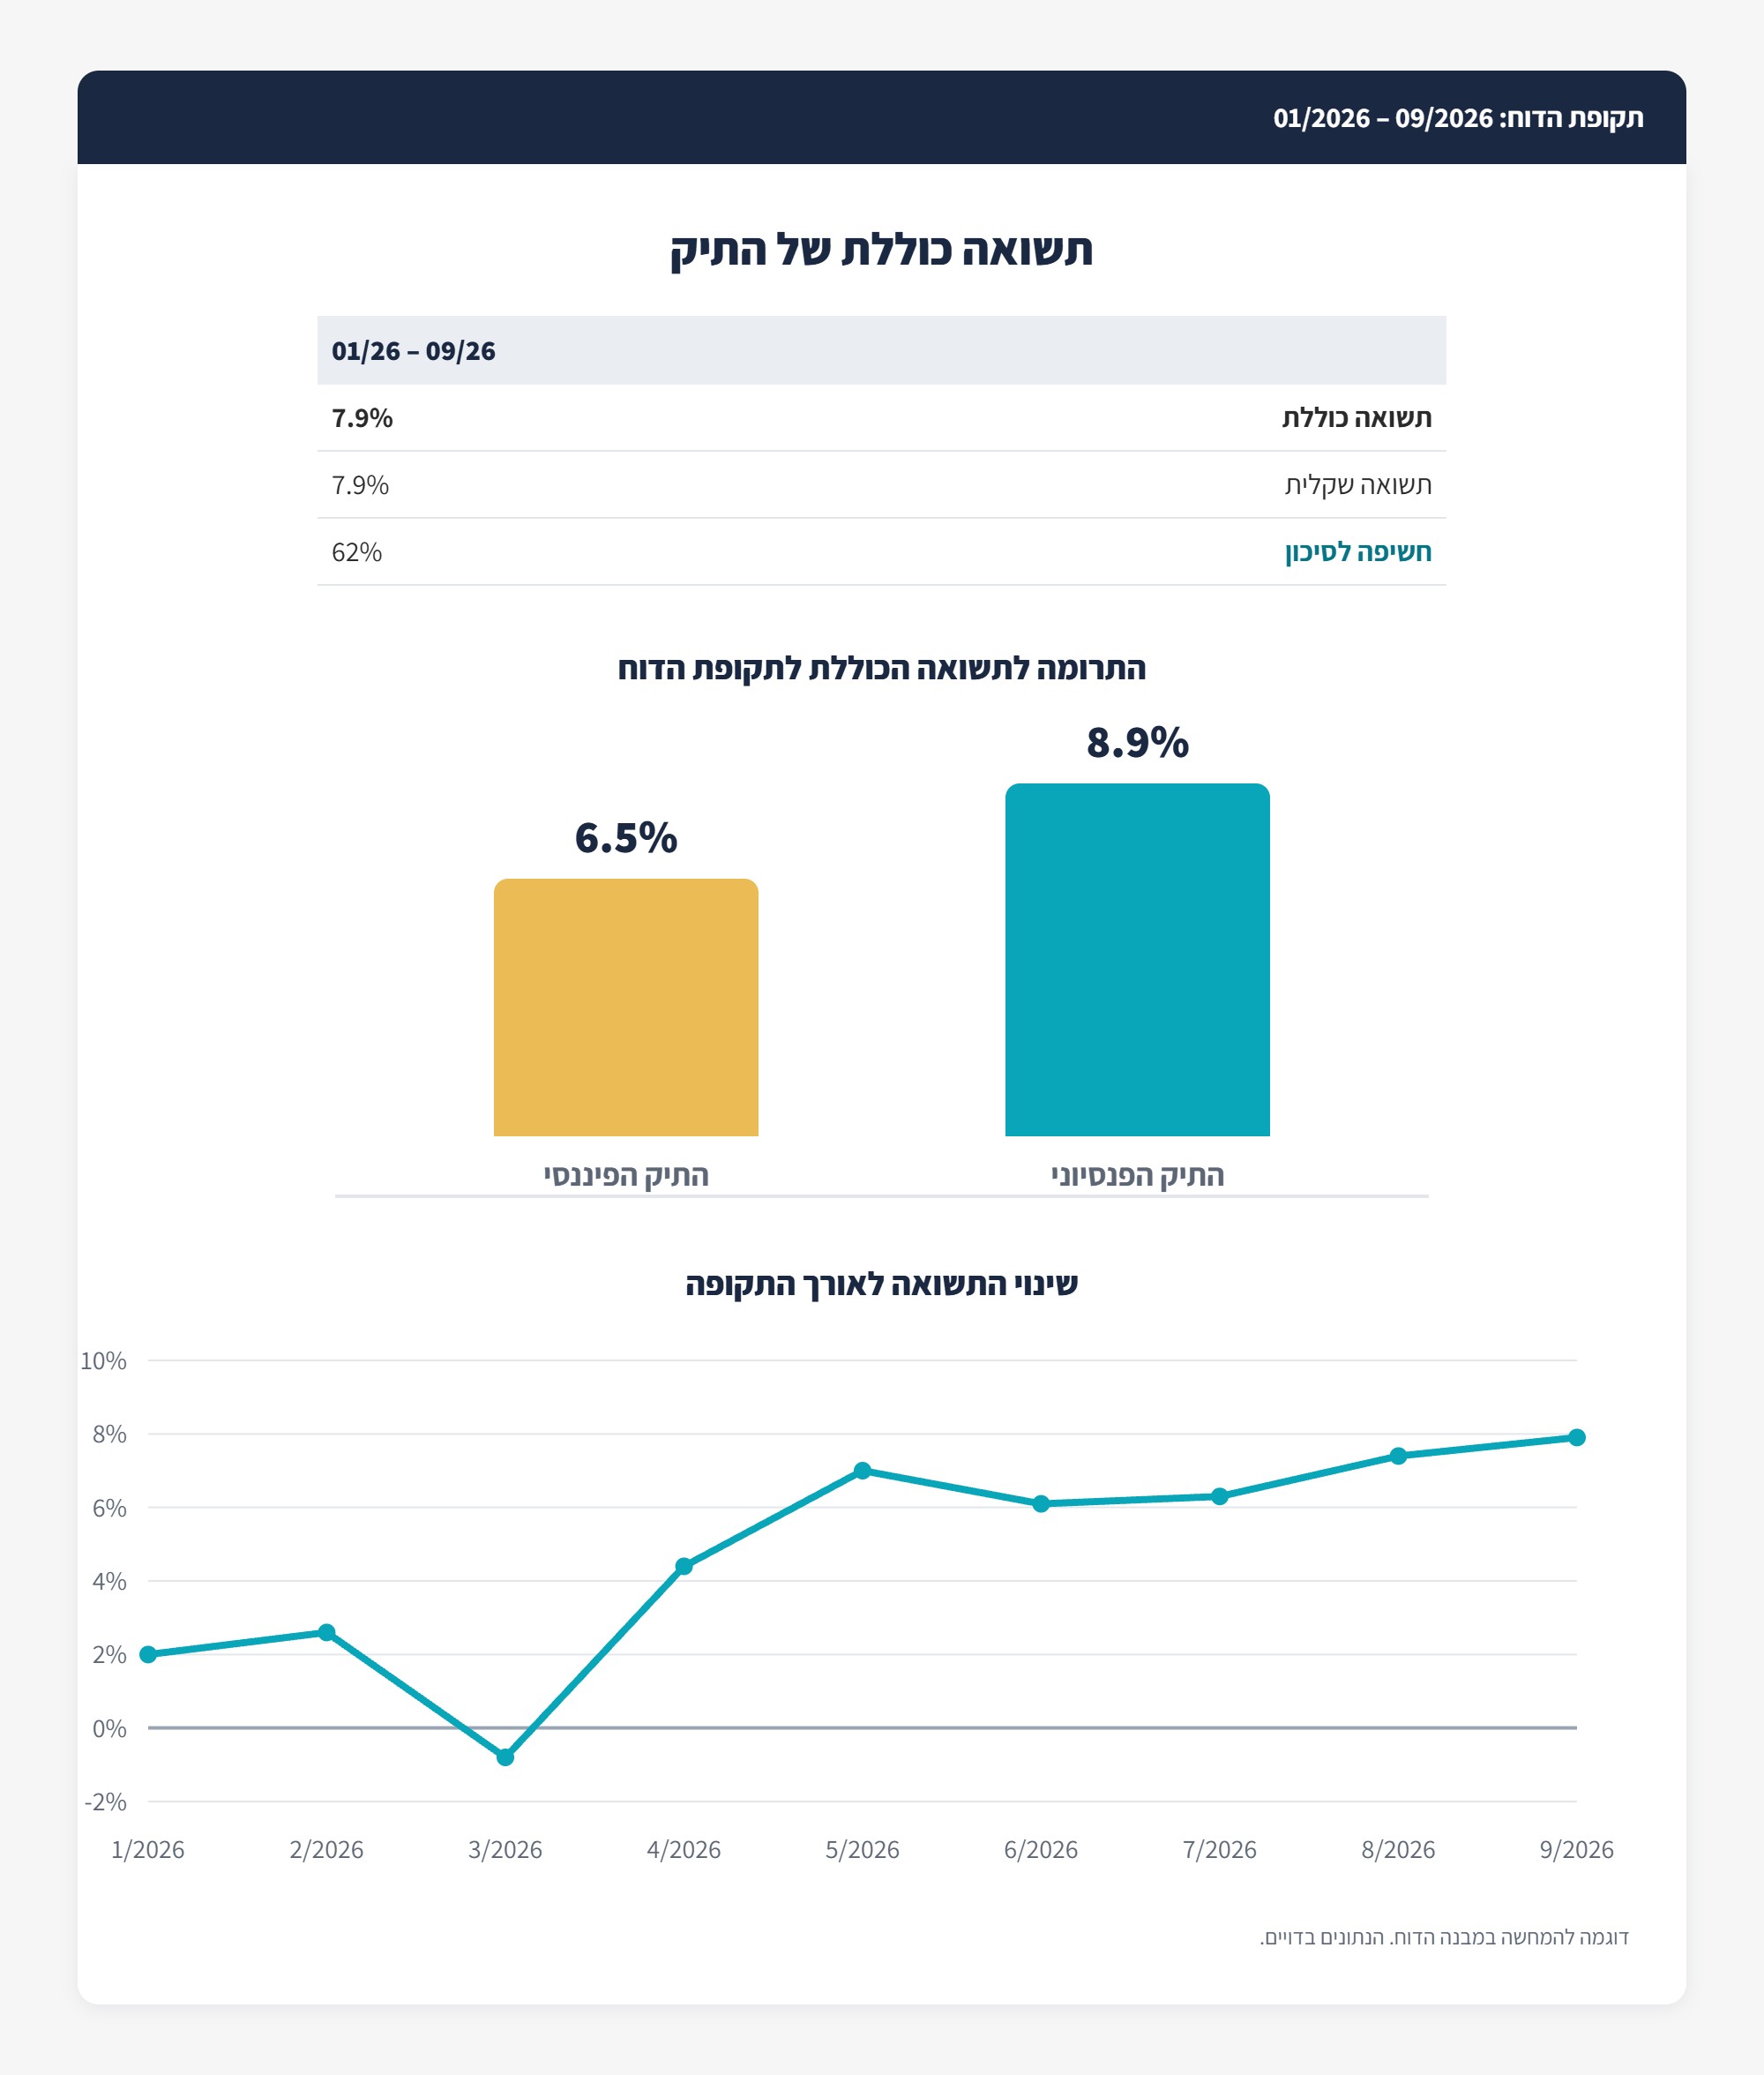
במקום חמישה מספרי תשואה מחמישה דוחות, הלקוח צריך לראות תשואה משוקללת אחת, לתקופה מוגדרת. בדוגמה: 7.9% בין ינואר לספטמבר 2026, בשקלים.
אחר כך שוברים את המספר למקורות שלו. התיק הפנסיוני הניב 8.9% והתיק הפיננסי 6.5%. הפער הזה הוא בדיוק המקום שבו מתחילה שיחה: למה שני חלקי התיק התנהגו אחרת, והאם זה מתאים למה שתכננו.
וחשוב לא פחות: הדרך, לא רק התוצאה. הגרף החודשי מראה שבמרץ התיק היה במינוס, ושחודשיים אחר כך הוא כבר עמד על כ-7%. מי שרואה רק את הסוף שוכח את הדרך. מי שרואה את הדרך מבין למה לא מוכרים במרץ.
4. חשיפות: מה באמת יש בתוך התיק
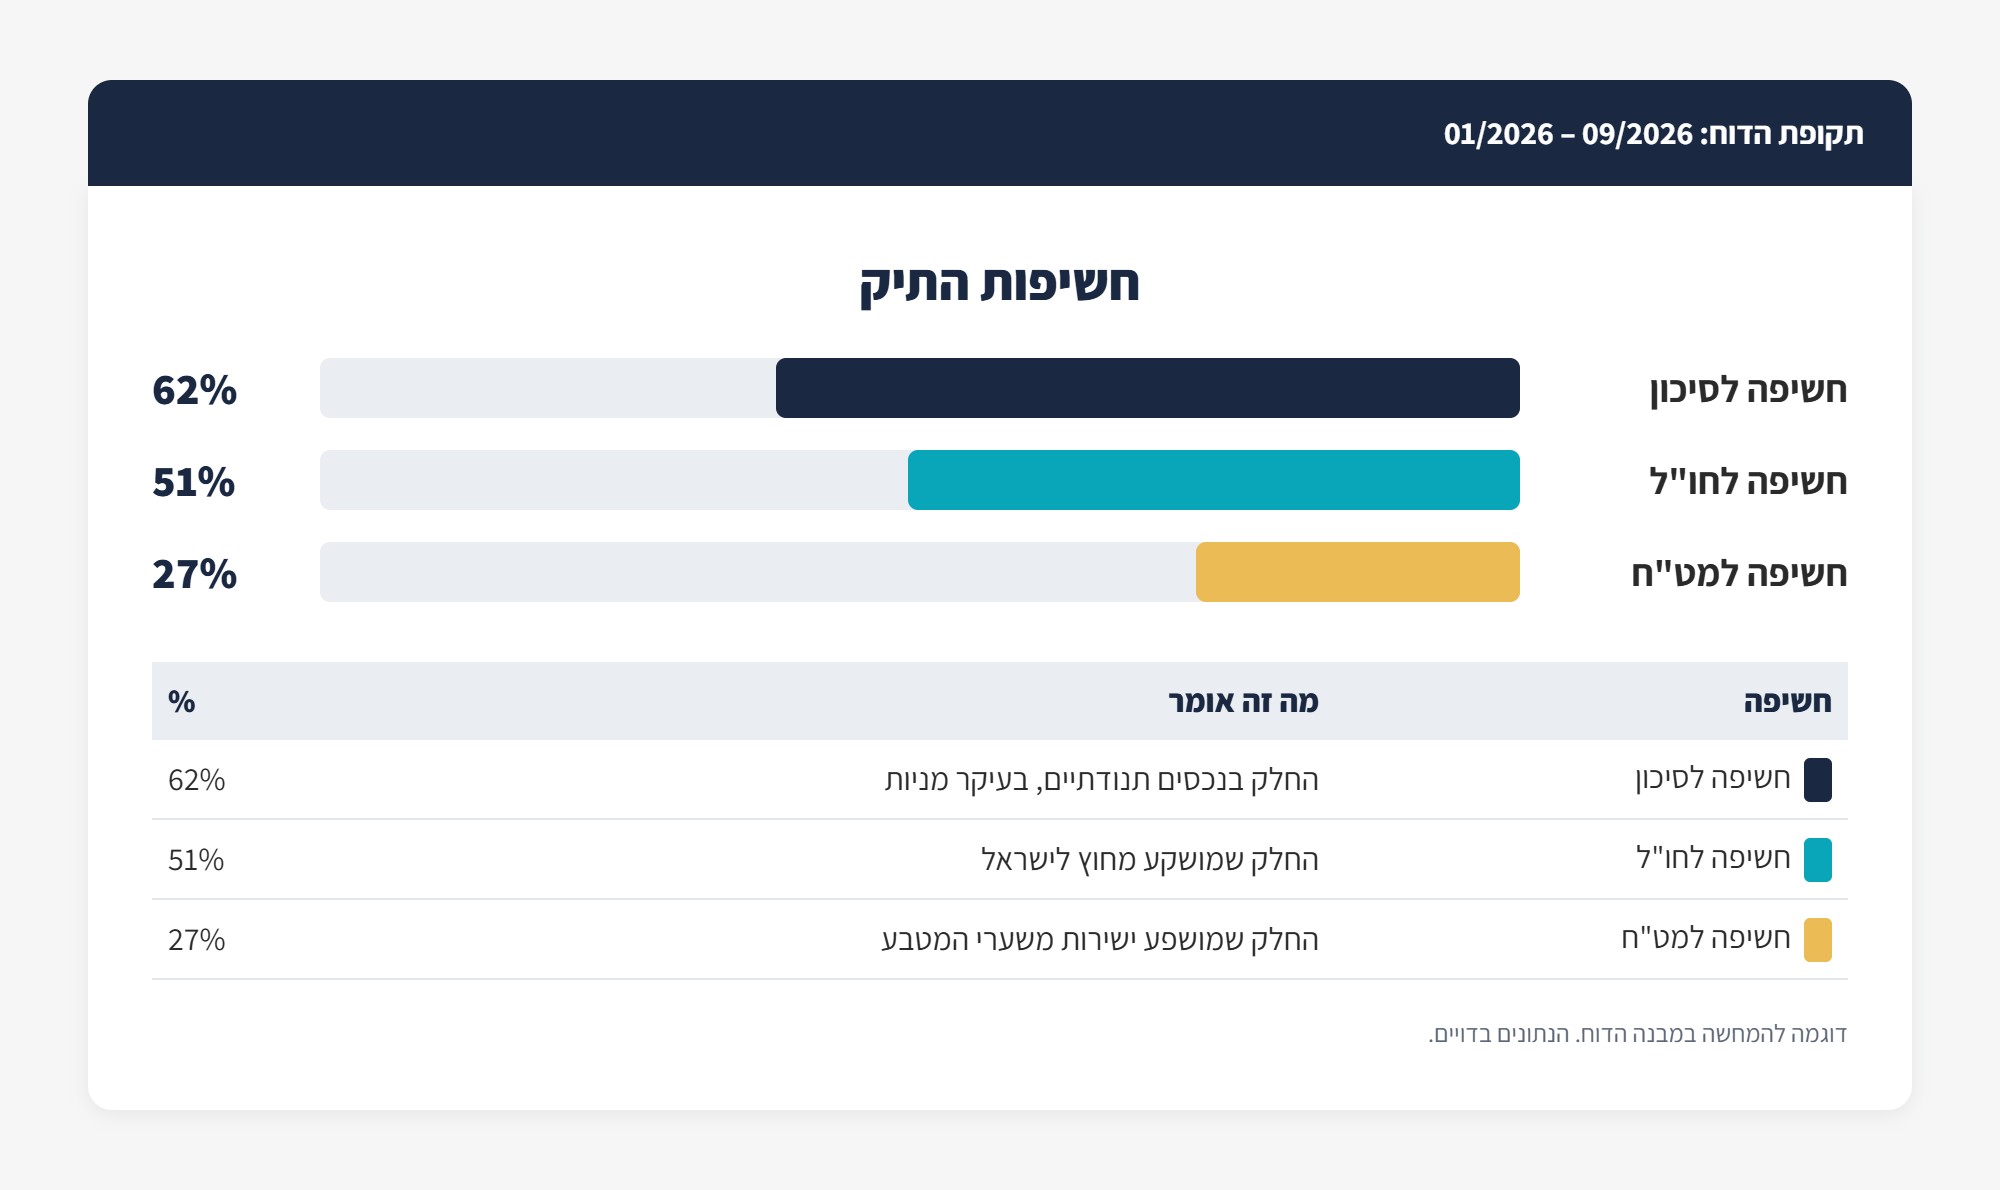
שם של מסלול לא מספר מה יש בו. דוח טוב מחבר את כל המוצרים ומראה שלוש חשיפות ברמת כל התיק: חשיפה לסיכון (כמה יושב בנכסים תנודתיים, בעיקר מניות), חשיפה לחו"ל (כמה מושקע מחוץ לישראל) וחשיפה למט"ח (כמה מושפע ישירות משערי המטבע).
הפער בין 51% בחו"ל ל-27% במט"ח נובע בעיקר מגידור מטבעי. כשהשקל מתחזק, הוא מגן על התיק. כשהשקל מתחלש, הוא מקטין את הרווח. זה מספר שכמעט אף אחד לא יודע על התיק שלו, והוא מסביר חלק גדול מהתשואה בשקלים.
5. שקיפות: איך זה חושב
כל מספר בדוח צריך הערת שוליים: מאיפה הנתונים, לאיזו תקופה, ואיך חושבה התשואה המשוקללת. דוח שאי אפשר לבדוק אותו הוא דוח שצריך להאמין לו.
מה שווה לשאול את מי שמנהל לכם את הכסף
- כמה השווי הנקי שלנו, כולל התחייבויות?
- כמה מהכסף נמצא אצל הגוף הגדול ביותר?
- מה התשואה של כל התיק יחד, ומה תרם לה כל חלק?
- כמה מהתיק במניות, כמה בחו"ל וכמה חשוף למט"ח?
- איך חושבו המספרים?
אם אין תשובה ברורה לאחת מהשאלות האלו, זה לא אומר שמשהו לא בסדר בתיק. זה אומר שאף אחד לא מסתכל עליו כתמונה אחת.
בשורה התחתונה
דוח לקוח לא נועד להרשים. הוא נועד לאפשר שיחה אחת, פעם ברבעון, על כל הכסף של המשפחה. ככה נראה הדוח שהלקוחות שלי מקבלים.
רוצים לראות איך התמונה שלכם נראית? דברו איתי.

